El Régimen Económico y Fiscal (REF) de Canarias es el conjunto de normas específicas, tanto económicas como fiscales, diseñadas para compensar las desventajas derivadas de la ultraperifericidad y la insularidad del archipiélago. Su objetivo principal es fomentar el desarrollo económico y social de las Islas Canarias, ofreciendo un marco fiscal único y una serie de incentivos para la inversión y la actividad empresarial, incluyendo medidas que afectan directamente al transporte de mercancías y las operaciones logísticas.
Introducción
El Régimen Económico y Fiscal de Canarias no debe analizarse como un único beneficio tributario. Es un marco económico y fiscal con lógica propia, conexión con la normativa europea, incentivos distintos entre sí y una exigencia alta de sustancia, orden documental y ejecución real.
El REF es el marco fiscal especial del archipiélago canario, reconocido en el Estatuto de Autonomía y en el Reglamento (UE) 2021/1176 del Consejo. Se regula principalmente en la Ley 19/1994, de 6 de julio, de modificación del REF, y en la Ley 20/1991, de 7 de junio, sobre los aspectos fiscales del REF.
Qué es el REF
El Régimen Económico y Fiscal (REF) de Canarias es un conjunto de incentivos fiscales propios del archipiélago —RIC, ZEC, deducción por inversiones en Canarias e IGIC reducido, entre otros— diseñados para compensar la lejanía e impulsar la inversión y el empleo.
Permite a empresas y autónomos en Canarias tributar de forma sensiblemente más ventajosa que en el resto de España.
Características principales
-
Marco singular: con base legal propia que busca atender la realidad geográfica, económica y estructural del archipiélago.
-
No es un privilegio: sino un derecho compensatorio por la ultraperiferia, diseñado para atraer capital y diversificar la economía isleña.
-
Reconocimiento europeo: la Unión Europea reconoce estas medidas como ayudas de Estado compatibles.
-
Aplicación general: el REF es el marco fiscal general de todo el archipiélago canario que aplica a cualquier persona o empresa que opere en las islas.
Instrumentos principales del REF
El REF incluye varios instrumentos fiscales y económicos que afectan a las operaciones empresariales y logísticas:
IGIC (Impuesto General Indirecto Canario)
El IGIC es un impuesto indirecto que grava las entregas de bienes y servicios realizadas en las Islas Canarias, así como las importaciones realizadas en el territorio isleño. Se le conoce como el IVA canario porque es el mismo tipo de gravamen.
Características:
-
Sustituye al IVA en Canarias.
-
Tipos impositivos generalmente más bajos que el IVA peninsular.
-
Aplicable a entregas de bienes y prestaciones de servicios.
-
Grava la introducción o importación de bienes a Canarias.
AIEM (Arbitrio sobre Importaciones y Entregas de Mercancías)
El AIEM es un tributo del REF que grava la importación y la producción interior de determinados bienes con el fin de proteger la industria local frente a productos foráneos.
Aplicación:
-
Grava la entrada en territorio canario de determinados productos que también se fabrican localmente.
-
Existe franquicia AIEM para cambios de residencia.
-
Requiere declaración mediante DUA para solicitar exenciones.
RIC (Reserva para Inversiones en Canarias)
La RIC es, sin duda, la joya de la corona del REF. Permite a las empresas reducir su factura fiscal en el Impuesto sobre Sociedades o en el IRPF mediante la dotación de una reserva vinculada a inversiones productivas.
Beneficios:
-
Permite reducir hasta el 90% del beneficio neto no distribuido de la base imponible.
-
Vinculada a inversiones productivas en el archipiélago.
-
Fomenta la reinversión de beneficios en Canarias.
ZEC (Zona Especial Canaria)
La ZEC es una zona de baja tributación que permite a las empresas tributar a un tipo impositivo del 4% en el Impuesto sobre Sociedades.
Requisitos:
-
Actividad económica real en Canarias.
-
Creación de empleo.
-
Inversión mínima según el tipo de actividad.
Deducciones por inversión
El REF incluye deducciones fiscales por inversiones en Canarias que fomentan:
-
La diversificación productiva de la estructura económica.
-
La creación de empleo.
-
La inversión de alto valor añadido (tecnología).
-
La atracción de capitales y empresas del exterior.
-
La utilización de Canarias como plataforma para realizar inversiones en África occidental.
Impacto en las operaciones logísticas
El REF afecta directamente a las operaciones logísticas en Canarias a través de varios mecanismos:
Compensación al transporte de mercancías
Una de las medidas clave del REF es la compensación al transporte de mercancías: ayudas para reducir los costes del transporte marítimo y aéreo entre las islas y con la península y Europa.
Objetivos:
-
Mejorar la competitividad de las empresas canarias.
-
Compensar los sobrecostes estructurales por la distancia al continente.
-
Reducir el impacto del transporte caro en los precios finales.
-
Fomentar el comercio interinsular y con la Península.
Zonas Francas
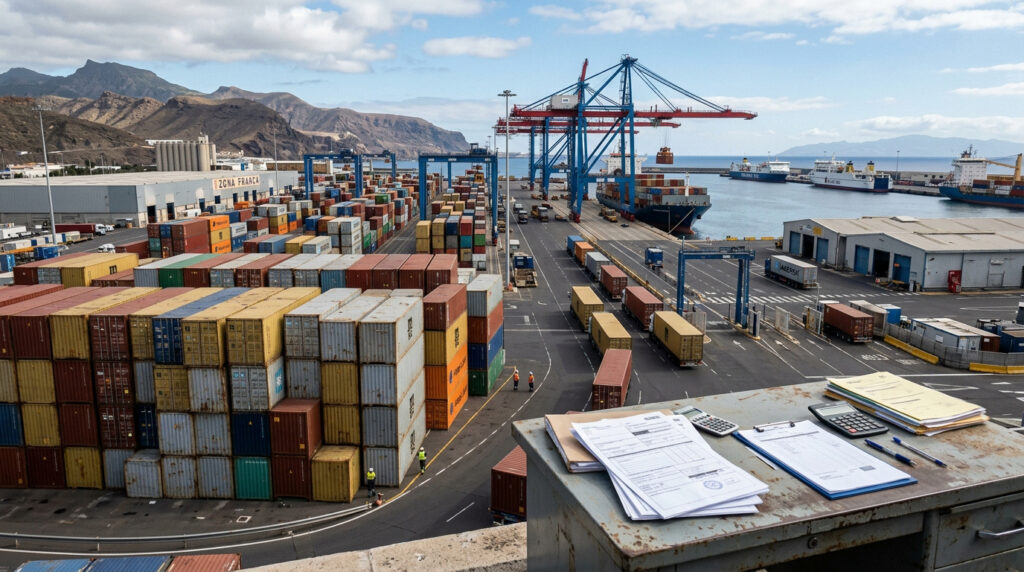
Una de las particularidades del REF canario es la existencia de las conocidas como Zonas Francas, áreas acotadas, dentro del territorio aduanero de la Unión, donde se procede al almacenamiento, transformación y distribución de mercancías sin aplicación de gravámenes, aranceles, impuestos indirectos, ni medidas de política comercial.
Ventajas logísticas:
-
Almacenamiento sin gravámenes.
-
Transformación de mercancías sin aranceles.
-
Distribución sin impuestos indirectos.
-
Posicionamiento como hub logístico atlántico.
Documentación aduanera: el DUA
El Documento Único Administrativo (DUA) es el documento que declara ante la Agencia Tributaria la entrada o salida de mercancías de Canarias. Lo presenta el agente de aduanas e incluye:
-
Inventario detallado de la carga.
-
Valor declarado de los enseres.
-
Tipo de operación (importación definitiva, temporal, retorno…).
-
Si procede, solicitud de la franquicia AIEM.
Importancia:
-
Obligatorio para todas las operaciones de importación o exportación.
-
Base para la declaración tributaria.
-
Proporciona información detallada sobre la mercancía.
-
Sin DUA aprobado, la mercancía queda retenida en el puerto canario.
Ventajas del REF para la logística
El REF ofrece varias ventajas específicas para las operaciones logísticas en Canarias:
Reducción de costes
-
Transporte: compensaciones que reducen el coste del transporte marítimo y aéreo.
-
Fiscalidad: tipos impositivos más bajos (IGIC vs IVA).
-
Almacenamiento: zonas francas sin gravámenes.
-
Inversión: deducciones por inversiones en infraestructuras logísticas.
Posicionamiento estratégico
-
Hub atlántico: Canarias como plataforma para inversiones en África occidental.
-
Conectividad: múltiples rutas marítimas y aéreas.
-
Zonas francas: almacenamiento y distribución sin aranceles.
-
Proximidad: ubicación estratégica entre Europa, África y América.
Competitividad
-
Precios: menor carga fiscal en operaciones logísticas.
-
Flexibilidad: marco normativo adaptado a la realidad insular.
-
Incentivos: apoyo a la inversión en infraestructuras logísticas.
-
Empleo: fomento de la creación de puestos de trabajo en el sector.
Retos y consideraciones
A pesar de las ventajas, el REF presenta algunos retos para las operaciones logísticas:
Complejidad administrativa
-
Documentación: necesidad de gestionar DUA y otros trámites aduaneros.
-
Cumplimiento: exigencia alta de sustancia y orden documental.
-
Formación: necesidad de personal especializado en normativa REF.
-
Actualización: cambios normativos que requieren adaptación constante.
Concentración de operadores
-
Dependencia: mitad de los puertos conectados dependen de una sola naviera.
-
Competencia: siete de cada diez destinos tienen como máximo dos operadores.
-
Resiliencia: vulnerabilidad ante disrupciones en rutas clave.
Sostenibilidad
-
Exigencias medioambientales: cumplimiento de normativas europeas.
-
Combustibles alternativos: necesidad de adaptación a GNL y otros combustibles limpios.
-
Huella de carbono: presión para reducir emisiones en transporte marítimo.
Perspectivas para 2027
De cara a 2027, se espera que el REF continúe evolucionando para adaptarse a las nuevas realidades logísticas:
-
Digitalización: plataformas de gestión de accesos y operaciones portuarias.
-
Combustibles alternativos: expansión del bunkering de GNL y otros combustibles limpios.
-
Hub atlántico: consolidación de Canarias como plataforma logística entre Europa, África y América.
-
Simplificación: reducción de trámites administrativos para operaciones logísticas.
-
Sostenibilidad: incentivos para operaciones logísticas bajas en carbono.
Conclusión
El Régimen Económico y Fiscal (REF) de Canarias es un marco normativo singular que compensa las desventajas estructurales del archipiélago mediante incentivos fiscales y económicos. Para las operaciones logísticas, el REF ofrece ventajas significativas en términos de reducción de costes, posicionamiento estratégico y competitividad.
El éxito de las operaciones logísticas en Canarias depende de comprender y aprovechar adecuadamente los instrumentos del REF, desde las compensaciones al transporte hasta las zonas francas, pasando por la gestión eficiente de la documentación aduanera.
En Atlantic Canarias conocemos en profundidad el REF y su impacto en las operaciones logísticas del archipiélago. Te ayudamos a valorar cómo estos incentivos pueden optimizar tu cadena de suministro y a planificar tus operaciones teniendo en cuenta las ventajas que ofrece el marco fiscal canario.