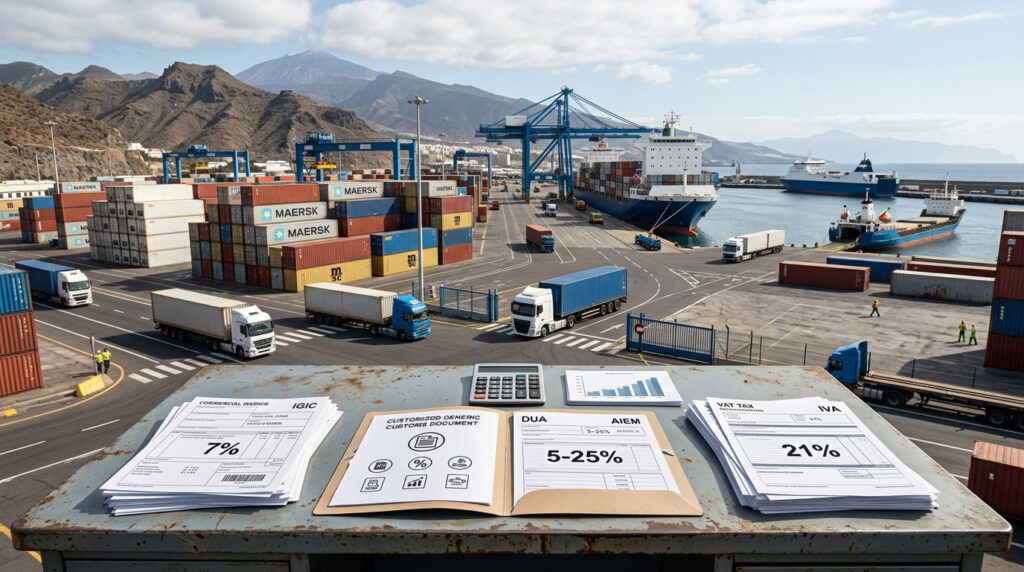
El IGIC (Impuesto General Indirecto Canario) es el tributo que sustituye al IVA en Canarias con un tipo general del 7% frente al 21% peninsular, mientras que el AIEM (Arbitrio sobre Importaciones y Entregas de Mercancías) es un impuesto específico que grava la entrada de determinados productos en el archipiélago con tipos del 5% al 25%, aplicándose ambos de forma conjunta en operaciones de importación y transporte de mercancías hacia Canarias.
Datos clave del artículo
-
7% tipo general IGIC: frente al 21% del IVA peninsular (diferencia de 14 puntos)
-
8 tipos IGIC distintos: 0%, 3%, 7%, 9,5%, 13,5%, 15% y 20%
-
4 tipos AIEM: 5%, 10%, 15% y 25% sobre el valor del producto
-
30.000€: franquicia anual de IGIC para pequeños empresarios
-
Transporte terrestre de viajeros: tipo superreducido del 3% en IGIC
-
Gestión separada: IGIC por Agencia Tributaria Canaria (ATC), IVA por AEAT
Introducción
Canarias, junto con Ceuta y Melilla, son los únicos territorios del país que están exentos del IVA. En su lugar, el gobierno de Canarias cuenta con un tributo alternativo de tipo general: el Impuesto General Indirecto Canario (IGIC), que tiene un tipo de gravamen general del 7%, mucho menor que el que se aplica en el IVA, que es del 21%.
Para las operaciones de transporte y logística, comprender las diferencias entre IGIC, AIEM e IVA es fundamental para calcular correctamente los costes de importación, facturación de servicios y planificación de operaciones entre la Península, Canarias y terceros países.
Qué es el IGIC
El Impuesto General Indirecto Canario (IGIC), que forma parte del Régimen Económico y Fiscal de Canarias, es un tributo estatal de naturaleza indirecta que grava las entregas de bienes y prestaciones de servicios efectuadas en las Islas Canarias por empresarios y profesionales en el desarrollo de su actividad, así como las importaciones de bienes en el archipiélago.
Características principales del IGIC
Naturaleza:
-
Tributo indirecto que recae sobre el consumo
-
Equivalente canario del IVA peninsular
-
Parte del Régimen Económico y Fiscal (REF) de Canarias
-
Gestionado por la Agencia Tributaria Canaria (ATC), no por la AEAT
Ámbito de aplicación:
-
Entregas de bienes en Canarias
-
Prestaciones de servicios en Canarias
-
Importaciones de bienes en el archipiélago
-
Operaciones intracomunitarias con destino Canarias
Tipos impositivos del IGIC (2026)
El IGIC maneja en 2026 un total de ocho tipos distintos, una estructura algo más rica que la del IVA peninsular y pensada para afinar la fiscalidad por categorías de consumo.
Tipos vigentes:
| Tipo | Porcentaje | Aplicación principal |
|---|---|---|
| Cero | 0% | Agua, productos básicos de la cesta de la compra, ciertos medicamentos, transporte de mercancías |
| Superreducido | 3% | Transporte terrestre de viajeros, hostelería, restauración, reparaciones de vivienda habitual |
| Reducido | 7% | Tipo general: mayoría de bienes y servicios |
| Incrementado | 9,5% | Bebidas alcohólicas, tabaco, ciertos combustibles |
| Especial | 13,5% | Productos específicos según normativa |
| Especial | 15% | Joyería, productos de lujo |
| Especial | 20% | Productos de lujo y similares |
Transporte y accesorios de viajes:
-
Transporte de mercancías: tipo 0%
-
Transporte terrestre de viajeros: tipo 3%
-
Accesorios para vehículos (excepto neumáticos): tipo 7%
-
Maletas de viaje, mochilas, bolsos: tipo 3%
Franquicia IGIC
Límite de 30.000 euros:
-
Volumen de operaciones anual para pequeños empresarios
-
Exención de obligación de repercutir IGIC
-
No aplicable a importaciones
-
Modelo 420 trimestral para declaraciones
Qué es el AIEM
El Arbitrio sobre Importaciones y Entregas de Mercancías en las Islas Canarias (AIEM) es un impuesto propio de Canarias que afecta específicamente a las importaciones. Se aplica a una lista concreta de productos que tienen producción local en Canarias.
Características principales del AIEM
Naturaleza:
-
Tributo específico de Canarias
-
Grava la importación y producción interior de determinados bienes
-
Objetivo: proteger la industria local frente a productos foráneos
-
Se aplica con independencia del origen de las mercancías
Ámbito de aplicación:
-
Entrada de bienes en territorio canario
-
Producción interior de determinados productos
-
Lista cerrada de productos con producción local
-
Gestión mediante DUA en aduana
Productos sujetos al AIEM
El AIEM se aplica a productos que tienen producción local en Canarias:
-
Bebidas: cervezas, vinos y otras bebidas alcohólicas
-
Tabacos: cigarros, cigarrillos y otros productos del tabaco
-
Productos alimenticios: determinados productos con producción local
-
Materiales de construcción: cemento, áridos, etc.
-
Papel y cartón: determinados productos papeleros
-
Productos químicos: específicos según normativa
-
Combustibles: determinados productos energéticos
Tipos impositivos del AIEM
El AIEM no presenta la opción de aplicar un 0% como el IGIC, pero sí tiene varios niveles de porcentaje en función de los productos:
Tipos vigentes:
-
5%: productos con menor protección
-
10%: productos con protección media
-
15%: productos con protección alta
-
25%: productos con máxima protección (tabacos, alcohol)
Qué es el IVA
El Impuesto sobre el Valor Añadido (IVA) es el tributo indirecto que grava el consumo en la Península, Baleares, Ceuta y Melilla, pero no se aplica en Canarias.
Características principales del IVA
Naturaleza:
-
Tributo indirecto sobre el consumo
-
Armonizado a nivel europeo
-
Gestionado por la Agencia Tributaria (AEAT)
-
No aplicable en Canarias (sustituido por IGIC)
Tipos impositivos del IVA (Península):
-
Tipo general: 21%
-
Tipo reducido: 10%
-
Tipo superreducido: 4%
Diferencias clave entre IGIC, AIEM e IVA
IGIC vs IVA
Diferencias principales:
| Concepto | IGIC (Canarias) | IVA (Península) |
|---|---|---|
| Tipo general | 7% | 21% |
| Diferencia | 14 puntos menos | – |
| Gestión | Agencia Tributaria Canaria (ATC) | Agencia Tributaria (AEAT) |
| Número de tipos | 8 tipos (0%, 3%, 7%, 9,5%, 13,5%, 15%, 20%) | 3 tipos (4%, 10%, 21%) |
| Franquicia | 30.000€ anuales | No existe |
| Declaración | Modelo 420 trimestral | Modelo 303 trimestral |
| Ámbito | Solo Canarias | Península, Baleares, Ceuta, Melilla |
Implicaciones para transporte:
-
Empresa que opera en islas paga 7% en lugar de 21% peninsular
-
Diferencia de catorce puntos que se nota desde la cesta de la compra hasta la factura de un servicio profesional
-
Transporte de mercancías: tipo 0% en IGIC
-
Transporte de viajeros: tipo 3% en IGIC
IGIC vs AIEM
Diferencias principales:
| Concepto | IGIC | AIEM |
|---|---|---|
| Naturaleza | Impuesto general indirecto | Arbitrio específico |
| Aplicación | Todas las operaciones (entregas, servicios, importaciones) | Solo importaciones y producción interior de productos específicos |
| Tipos | 0%, 3%, 7%, 9,5%, 13,5%, 15%, 20% | 5%, 10%, 15%, 25% |
| Productos | Todos los bienes y servicios | Lista cerrada de productos con producción local |
| Base imponible | Valor de la operación | Valor del producto importado/producido |
| Compatibilidad | Se aplica siempre | Se aplica solo si el producto está en la lista AIEM |
Aplicación conjunta:
-
En todos los envíos a Canarias se aplican ambos impuestos, siempre con el porcentaje correspondiente al producto enviado
-
Si tu empresa importa mercancía incluida en el AIEM, este impuesto se añade al IGIC y puede tener un impacto significativo en el coste final
AIEM vs IVA
Diferencias principales:
| Concepto | AIEM (Canarias) | IVA (Península) |
|---|---|---|
| Territorio | Solo Canarias | Península, Baleares, Ceuta, Melilla |
| Tipo de gravamen | 5%, 10%, 15%, 25% | 4%, 10%, 21% |
| Productos | Lista cerrada (producción local) | Todos los bienes y servicios |
| Objetivo | Proteger industria local | Recaudación general |
| Compatibilidad | Compatible con IGIC | No compatible con IGIC (territorios distintos) |
Aplicación en operaciones de transporte
Transporte de mercancías a Canarias
Operaciones desde Península:
-
Salida de Península:
-
Operación intracomunitaria (si hay transporte)
-
No se aplica IVA en origen (exento por exportación)
-
Se emite factura sin IVA con mención a normativa
-
-
Entrada en Canarias:
-
Se declara en DUA (Documento Único Administrativo)
-
Se liquida IGIC (tipo general 7% o específico según producto)
-
Se liquida AIEM si el producto está en la lista
-
Base imponible incluye: precio producto + transporte + seguro + otros gastos hasta punto de entrada
-
Cálculo de la base imponible:
En importaciones desde la Península, la base imponible del IGIC no es solo el precio del producto. Incluye también el coste de transporte, seguro y cualquier otro gasto necesario para llevar la mercancía hasta el punto de entrada en Canarias (valor en aduana).
Transporte de viajeros
Tipo IGIC aplicable:
-
Transporte terrestre de viajeros: tipo superreducido del 3%
-
Transporte marítimo de viajeros: consultar tipo específico
-
Transporte aéreo de viajeros: consultar tipo específico
Ejemplos:
-
Guaguas interurbanas: 3% IGIC
-
Taxis: 3% IGIC
-
Cruceros entre islas: tipo específico
-
Vuelos interinsulares: tipo específico
Transporte de mercancías (servicio)
Tipo IGIC aplicable:
-
Transporte de mercancías: tipo 0%
-
Servicios accesorios: tipo general 7%
Servicios incluidos en transporte:
-
Carga y descarga: 7% IGIC
-
Almacenaje temporal: 7% IGIC
-
Gestión aduanera: 7% IGIC
-
Transporte principal: 0% IGIC
Operaciones intracomunitarias
Canarias – Península:
-
De Canarias a Península:
-
Salida de mercancía de territorio IGIC
-
Entrada en territorio IVA
-
Se aplica IVA en destino (Península)
-
DUA de exportación desde Canarias
-
-
De Península a Canarias:
-
Salida de territorio IVA
-
Entrada en territorio IGIC
-
Se aplica IGIC (y AIEM si corresponde) en destino
-
DUA de importación en Canarias
-
Canarias – Unión Europea:
-
Canarias no está en el territorio aduanero de la UE ni en el ámbito del IVA comunitario
-
Las operaciones con otros países de la UE se tratan como importaciones/exportaciones
-
Se aplica IGIC en importaciones a Canarias
-
DUA obligatorio para todas las operaciones
Ejemplos prácticos de cálculo
Ejemplo 1: Importación de productos electrónicos
Operación: Importación de ordenadores desde Alemania a Las Palmas
Datos:
-
Valor de los ordenadores: 10.000€
-
Transporte: 500€
-
Seguro: 100€
-
Producto no sujeto a AIEM
Cálculo:
IGIC (7%) = 10.600 × 0,07 = 742€
AIEM = 0€ (no sujeto)
Total impuestos = 742€
Ejemplo 2: Importación de cerveza
Operación: Importación de cerveza desde Península a Tenerife
Datos:
-
Valor de la cerveza: 5.000€
-
Transporte: 300€
-
Seguro: 50€
-
Producto sujeto a AIEM (15%)
Cálculo:
Base imponible = 5.000 + 300 + 50 = 5.350€
IGIC (7%) = 5.350 × 0,07 = 374,50€
AIEM (15%) = 5.350 × 0,15 = 802,50€
Total impuestos = 374,50 + 802,50 = 1.177€
Ejemplo 3: Servicio de transporte de mercancías
Operación: Empresa canaria presta servicio de transporte de mercancías
Datos:
-
Precio del servicio de transporte: 2.000€
-
Servicio de carga/descarga adicional: 300€
Cálculo:
Transporte de mercancías (0%) = 2.000 × 0,00 = 0€
Carga/descarga (7%) = 300 × 0,07 = 21€
Total IGIC = 21€
Factura total = 2.000 + 300 + 21 = 2.321€
Ejemplo 4: Transporte terrestre de viajeros
Operación: Empresa de guaguas interurbanas en Gran Canaria
Datos:
-
Precio del billete: 5€
-
Abono mensual: 40€
Cálculo:
Billete individual (3%) = 5 × 0,03 = 0,15€
Abono mensual (3%) = 40 × 0,03 = 1,20€
Total IGIC a repercutir = 1,35€
Obligaciones formales
Declaración de IGIC
Modelo 420:
-
Declaración trimestral de IGIC
-
Presentación por Internet (obligatorio)
-
Plazos:
-
1er trimestre: 1-20 abril
-
2º trimestre: 1-20 julio
-
3er trimestre: 1-20 octubre
-
4º trimestre: 1-20 enero
-
Modelo 425:
-
Declaración anual resumen
-
Plazo: 1-30 enero del año siguiente
Declaración de AIEM
Mediante DUA:
-
Se declara en el momento de la importación
-
Liquidación en aduana
-
Pago antes del levante de la mercancía
-
Gestionado por la Agencia Tributaria Canaria
Documentación requerida
Para operaciones de transporte:
-
Factura con desglose de IGIC
-
DUA para importaciones/exportaciones
-
Documentos de transporte (CMR, conocimiento de embarque, etc.)
-
Justificantes de pago de impuestos
Régimen especial de viajeros
Franquicias para viajeros:
-
Cambio de residencia: exención de IGIC y AIEM para efectos personales
-
Límites cuantitativos para determinados productos
-
Obligación de declarar mediante DUA
-
Solicitud de exención en aduana
Compras online:
-
Hasta 150€: normativa específica (ver artículo sobre cambios aduaneros 2027)
-
IGIC según tipo de producto
-
AIEM si corresponde
-
Gestión por empresa de transporte (Correos, mensajería, etc.)
Impacto en la competitividad
Ventajas competitivas del IGIC
Tipo general más bajo:
-
7% en Canarias vs 21% en Península
-
Diferencia de 14 puntos porcentuales
-
Impacto significativo en precios finales
-
Mayor competitividad para empresas canarias
Tipos reducidos:
-
Transporte de mercancías: 0%
-
Transporte de viajeros: 3%
-
Productos básicos: 0%
Desventajas del AIEM
Coste adicional:
-
Se suma al IGIC en importaciones
-
Puede llegar hasta 25% en algunos productos
-
Impacto en coste final de la mercancía
-
Necesidad de planificación para minimizar impacto
Preguntas frecuentes
¿Se aplica IVA en Canarias?
No, Canarias está exenta del IVA. En su lugar se aplica el IGIC (Impuesto General Indirecto Canario), que tiene un tipo general del 7% frente al 21% del IVA peninsular.
¿Cuándo se paga AIEM?
El AIEM se paga cuando se importan productos que están en la lista específica de productos sujetos a este impuesto (cervezas, tabacos, determinados alimentos, materiales de construcción, etc.) y que tienen producción local en Canarias.
¿IGIC y AIEM se suman?
Sí, en las importaciones a Canarias se aplican ambos impuestos de forma acumulativa. Primero se calcula el IGIC sobre la base imponible y luego el AIEM, sumándose ambos al coste final.
¿Qué tipo de IGIC se aplica al transporte de mercancías?
El transporte de mercancías tiene un tipo del 0% en IGIC. Sin embargo, servicios accesorios como carga, descarga, almacenaje o gestión aduanera tributan al tipo general del 7%.
¿Las empresas de transporte de viajeros qué tipo de IGIC aplican?
El transporte terrestre de viajeros tiene un tipo superreducido del 3% en IGIC, lo que incluye guaguas interurbanas, taxis y otros servicios de transporte de pasajeros por carretera.
¿Cómo se calcula la base imponible del IGIC en importaciones?
La base imponible del IGIC en importaciones incluye no solo el precio del producto, sino también el coste de transporte, seguro y cualquier otro gasto necesario para llevar la mercancía hasta el punto de entrada en Canarias (valor en aduana).
Fuentes consultadas
-
Ley 20/1991, de 7 de junio, de modificación del Régimen Económico y Fiscal de Canarias (IGIC)
-
Agencia Tributaria Canaria (ATC): Tipos IGIC frecuentes 2026
-
Gobierno de Canarias: Tipos impositivos IGIC para transporte y accesorios de viajes
-
Ley de Presupuestos Generales de Canarias para 2026
-
Guía Fiscal: IGIC Canarias 2026 – tipos oficiales y modelos
-
DHL Express: Qué debo tener en cuenta para hacer envíos a Canarias
-
Garrigues: Resumen de medidas tributarias Ley de Presupuestos Canarias 2026
-
Adyco Aduanas: Importar y exportar con Canarias – régimen especial IGIC y REF
Para saber más
En Atlantic Canarias analizamos el impacto de la fiscalidad canaria en las operaciones de transporte y logística. Te ayudamos a calcular correctamente el IGIC y AIEM en tus importaciones, optimizar la estructura de costes de tus operaciones de transporte y planificar tus envíos entre Península, Canarias y terceros países teniendo en cuenta las particularidades del Régimen Económico y Fiscal canario.
Servicios relacionados:
-
Asesoramiento en IGIC y AIEM para operadores logísticos
-
Cálculo de costes de importación con impuestos canarios
-
Optimización fiscal en operaciones de transporte
-
Formación en normativa REF para equipos de logística y aduanas
Redes sociales
Diferencias entre IGIC, AIEM e IVA en transporte:
IGIC (Canarias):
-
Tipo general: 7% (vs 21% IVA peninsular)
-
8 tipos distintos: 0%, 3%, 7%, 9,5%, 13,5%, 15%, 20%
-
Transporte mercancías: 0%
-
Transporte viajeros: 3%
-
Gestión: Agencia Tributaria Canaria (ATC)
-
Franquicia: 30.000€ anuales
AIEM (Canarias):
-
Solo importaciones de productos específicos
-
4 tipos: 5%, 10%, 15%, 25%
-
Productos: cervezas, tabacos, alimentos, materiales construcción
-
Se suma al IGIC en importaciones
-
Objetivo: proteger industria local
IVA (Península):
-
No aplicable en Canarias
-
Tipo general: 21%
-
3 tipos: 4%, 10%, 21%
-
Gestión: Agencia Tributaria (AEAT)
Ejemplo práctico:
Importación 10.000€ + 600€ transporte/seguro:
-
IGIC 7% = 742€
-
AIEM (si corresponde) = adicional 5-25%
-
Total = base + impuestos
Ventaja competitiva:
-
14 puntos menos que IVA (7% vs 21%)
-
Impacto directo en precios finales
-
Mayor competitividad empresas canarias
En Atlantic Canarias te ayudamos a calcular IGIC y AIEM correctamente.
#IGIC #AIEM #IVA #Canarias #Transporte #Logística #Fiscalidad #REF #AtlanticCanarias
IGIC, AIEM e IVA en operaciones de transporte:
IGIC (Impuesto General Indirecto Canario):
-
Sustituye al IVA en Canarias
-
Tipo general: 7% (Península: 21%)
-
8 tipos: 0%, 3%, 7%, 9,5%, 13,5%, 15%, 20%
-
Transporte mercancías: 0%
-
Transporte viajeros terrestre: 3%
-
Franquicia: 30.000€ anuales
-
Modelo 420 trimestral
-
Gestión: Agencia Tributaria Canaria (ATC)
AIEM (Arbitrio sobre Importaciones):
-
Solo importaciones de productos específicos
-
Tipos: 5%, 10%, 15%, 25%
-
Productos con producción local: cervezas, tabacos, alimentos, materiales construcción, papel, químicos
-
Se aplica independientemente del origen
-
Compatible con IGIC (se suman)
-
Gestión mediante DUA en aduana
IVA (Impuesto sobre Valor Añadido):
-
NO aplicable en Canarias
-
Tipo general Península: 21%
-
Tipos: 4%, 10%, 21%
-
Gestión: Agencia Tributaria (AEAT)
Base imponible IGIC en importaciones:
-
Precio del producto
-
-
Coste de transporte
-
-
-
Seguro
-
-
-
Otros gastos hasta punto de entrada
-
-
= Valor en aduana (base para IGIC y AIEM)
Impacto en transporte:
-
14 puntos diferencia con IVA (7% vs 21%)
-
Transporte mercancías: 0% IGIC
-
Servicios accesorios (carga, almacenaje): 7% IGIC
-
Competitividad para empresas canarias
Obligaciones formales:
-
Modelo 420 trimestral (IGIC)
-
Modelo 425 anual resumen
-
DUA para importaciones/exportaciones
-
Pago antes del levante de mercancía
En Atlantic Canarias optimizamos tu fiscalidad en operaciones de transporte.
#IGIC #AIEM #Transporte #Logística #Canarias #Fiscalidad #CadenaDeSuministro #REF
Twitter / X
IGIC vs AIEM vs IVA en transporte:
-
IGIC Canarias: 7% general (0% transporte mercancías)
-
AIEM: 5-25% solo importaciones específicas
-
IVA Península: 21% (no aplicable en Canarias)
-
Diferencia: 14 puntos menos que IVA
-
Transporte viajeros: 3% IGIC
-
Base incluye: producto + transporte + seguro
Fiscalidad canaria clave.
#IGIC #AIEM #IVA #Canarias #Transporte #Logística