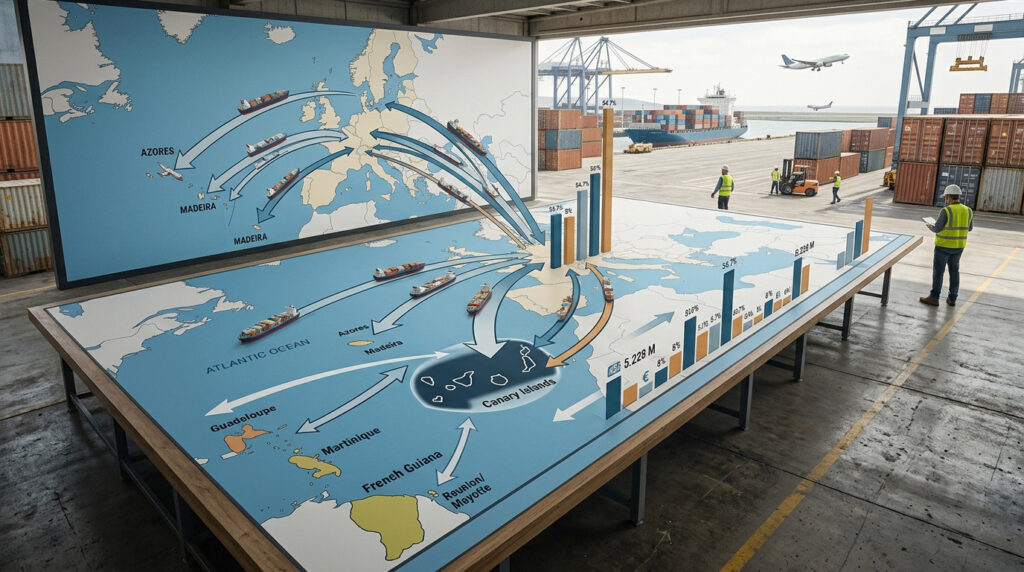
El sobrecoste logístico anual que soportan las empresas canarias por su condición de ultraperiferia asciende a 5.228 millones de euros, equivalente al 8% de su facturación, siendo el transporte de mercancías el principal componente con 2.860 millones de euros (54,7% del total), una cifra que posiciona a Canarias como una de las regiones ultraperiféricas con mayores costes logísticos de la Unión Europea debido a la doble insularidad y la dependencia estructural del transporte marítimo.
Datos clave del artículo
-
5.228 millones de euros: sobrecoste anual total por ultraperiferia en Canarias
-
8% de la facturación: representa el sobrecoste medio para empresas canarias
-
2.860 millones de euros: sobrecoste específico de transporte de mercancías (54,7% del total)
-
35.800 euros: sobrecoste medio anual por empresa canaria
-
6,9%: sobrecoste en islas capitalinas (Tenerife y Gran Canaria)
-
10%: sobrecoste en islas no capitalinas occidentales (La Palma, La Gomera, El Hierro)
-
7 regiones ultraperiféricas UE: Canarias, Azores, Madeira, Guadalupe, Martinica, Guayana Francesa, Reunión, Mayotte
Introducción
Las siete regiones ultraperiféricas de la Unión Europea sufren con carácter permanente los efectos negativos que se derivan de sus características geográficas y soportan costes adicionales en comparación con el resto del territorio de la Unión, lo cual justifica un tratamiento igual para todas aunque de intensidad proporcional a la situación particular de cada una.
Su lejanía y aislamiento repercuten de forma considerable en muchos aspectos de la vida de las regiones ultraperiféricas de Europa y su situación geográfica única genera costes adicionales significativos en muchos ámbitos, especialmente en logística y transporte de mercancías.
Canarias, como región ultraperiférica situada a aproximadamente 1.400 kilómetros de la Península Ibérica y más de 2.000 km de las grandes ciudades de Europa, presenta una estructura de abastecimiento basada en la dependencia de las conexiones marítimas y aéreas con el exterior, lo que configura una cadena de suministro menos resiliente frente a riesgos externos.
Qué son las regiones ultraperiféricas (RUP)
Definición y reconocimiento europeo
Las regiones ultraperiféricas (RUP) son territorios de la Unión Europea que, a pesar de formar parte del territorio comunitario, presentan características específicas que las diferencian del resto:
-
Ultraperiferia: gran distancia del continente europeo
-
Insularidad: territorio insular o archipelágico
-
Lejanía: alejamiento de los mercados principales
-
Clima y geografía: condiciones específicas que afectan el desarrollo económico
-
Dependencia económica: de sectores limitados (turismo, agricultura, pesca)
Las 7 RUP de la Unión Europea
Regiones españolas:
-
Canarias (España): 2,1 millones de habitantes, archipiélago de 8 islas principales
Regiones portuguesas:
-
Azores (Portugal): 9 islas, aproximadamente 240.000 habitantes
-
Madeira (Portugal): 2 islas principales, aproximadamente 250.000 habitantes
Regiones francesas:
-
Guadalupe (Francia): Caribe, aproximadamente 400.000 habitantes
-
Martinica (Francia): Caribe, aproximadamente 370.000 habitantes
-
Guayana Francesa (Francia): América del Sur, aproximadamente 300.000 habitantes
-
Reunión (Francia): Océano Índico, aproximadamente 860.000 habitantes
-
Mayotte (Francia): Océano Índico, aproximadamente 280.000 habitantes
Total RUP: aproximadamente 5,5 millones de habitantes distribuidos en tres océanos (Atlántico, Caribe, Índico)
Sobrecostes logísticos en Canarias
Magnitud del sobrecoste total
Según estudios sobre el coste privado de la ultraperiferia y la doble insularidad en Canarias, el sobrecoste anual del sector privado canario por su condición ultraperiférica se cifra en 5.228 millones de euros, equivalente al 8% de su facturación.
Distribución del sobrecoste total:
Transporte de mercancías: principal sobrecoste
El sobrecoste del transporte de mercancías es el dato más significativo, ya que representa el 54,7% del sobrecoste total de la ultraperiferia, con 2.860 millones de euros anuales.
Causas del sobrecoste en transporte:
-
Dependencia externa: necesidad de traer más mercancías de fuera de Canarias
-
Mayor coste de operaciones: por insularidad, fragmentación y lejanía
-
Transporte marítimo obligatorio: prácticamente la totalidad de bienes deben ser importados por vía marítima
-
Costes unitarios más elevados: que en logística continental
-
Menor resiliencia: cadena de suministro vulnerable a perturbaciones externas
Diferencias entre islas capitalinas y no capitalinas
El estudio confirma la existencia de mayores sobrecostes en las islas no capitalinas, y dentro de éstas, mayores sobrecostes en las islas occidentales respecto a las orientales.
Distribución por tipo de isla:
Conclusión: El sobrecoste se dispara hasta el 10% para las entidades de La Palma, La Gomera o El Hierro, frente al 6,9% en Tenerife o Gran Canaria.
Sobrecoste medio por empresa
Una misma empresa, con la misma actividad, la misma plantilla y los mismos recursos, tiene que asumir un sobrecoste medio anual de 35.800 euros por operar desde Canarias en lugar de hacerlo desde la capital de España o cualquier otro centro económico del país.
Comparativa directa:
-
Empresa en Canarias: +35.800€/año de sobrecoste
-
Empresa en Madrid: coste base (sin sobrecoste por ultraperiferia)
-
Diferencia: 35.800€ anuales por empresa
Comparativa con otras RUP
Azores y Madeira (Portugal)
Características comunes con Canarias:
-
Archipiélagos en el Atlántico
-
Distancia similar de la Península Ibérica
-
Dependencia del transporte marítimo y aéreo
-
Economías basadas en turismo y agricultura
Diferencias:
-
Población menor: Azores (240.000) y Madeira (250.000) vs Canarias (2,1 millones)
-
Mercado más pequeño: menor capacidad de consolidación de cargas
-
Menor diversificación económica: más dependencia de sectores específicos
Costes logísticos estimados:
-
Tarifas de envío similares a Canarias
-
Madeira: 9,39€ hasta 1 kg (referencia Correos Express)
-
Dependencia de conexiones con Lisboa y Oporto
-
Menor frecuencia de servicios marítimos que Canarias
Regiones francesas del Caribe (Guadalupe y Martinica)
Características:
-
Ubicadas en el Mar Caribe
-
Distancia extrema de Europa (aproximadamente 7.000 km)
-
Dependencia casi total de importaciones marítimas y aéreas
-
Economías basadas en turismo y agricultura tropical
Costes logísticos:
-
Mayor distancia: costes de transporte más elevados que Canarias
-
Frecuencias menores: menos conexiones regulares
-
Dependencia de tránsito: muchas mercancías pasan por hubs europeos
-
Clima tropical: riesgos adicionales (huracanes) que afectan logística
Ventajas relativas:
-
Proximidad a mercados americanos (EE.UU., América Latina)
-
Acuerdos comerciales regionales en Caribe
-
Hub aéreo para conexiones transatlánticas
Guayana Francesa
Características únicas:
-
Única RUP continental (no insular)
-
Ubicada en América del Sur
-
Frontera con Brasil y Surinam
-
Base espacial europea (Kourou)
Costes logísticos:
-
Transporte aéreo crítico: para pasajeros y mercancías urgentes
-
Transporte marítimo: principal vía para mercancías
-
Conexión terrestre limitada: con países vecinos
-
Costes muy elevados: por distancia extrema y menor volumen
Reunión y Mayotte (Océano Índico)
Características:
-
Ubicadas en el Océano Índico, cerca de Madagascar
-
Distancia extrema de Europa (aproximadamente 9.000 km)
-
Dependencia total de transporte marítimo y aéreo
-
Economías en desarrollo
Costes logísticos:
-
Los más elevados de todas las RUP: por distancia extrema
-
Frecuencias limitadas: menos opciones de transporte
-
Tiempos de tránsito largos: 3-4 semanas por mar desde Europa
-
Costes de almacenamiento: elevados por necesidad de stocks de seguridad
Factores que determinan los sobrecostes
Distancia al continente europeo
Clasificación por distancia:
Impacto en logística:
-
Mayor distancia = mayor coste de transporte por km
-
Tiempos de tránsito más largos
-
Necesidad de mayores stocks de seguridad
-
Menor frecuencia de servicios
Volumen de mercado
Población y capacidad de consolidación:
Ventaja de Canarias:
-
Mayor población = mayor volumen de mercancías
-
Mejor capacidad de consolidación de cargas
-
Más atractivo para navieras y operadores logísticos
-
Mayor frecuencia de servicios marítimos y aéreos
-
Costes unitarios potencialmente menores por economías de escala
Fragmentación territorial
Doble insularidad en Canarias:
Canarias presenta una situación única de doble insularidad:
-
Insularidad respecto al continente europeo (1.400 km)
-
Fragmentación interna entre las 8 islas principales
Impacto de la doble insularidad:
-
Necesidad de transporte interinsular adicional
-
Costes de distribución interna elevados
-
Dificultad para consolidar operaciones
-
Necesidad de instalaciones múltiples en varias islas
Comparativa con otras RUP:
-
Azores: 9 islas (fragmentación similar o mayor)
-
Madeira: 2 islas principales (menor fragmentación)
-
Guadalupe/Martinica: islas individuales (sin fragmentación interna)
-
Reunión/Mayotte: islas individuales (sin fragmentación interna)
-
Guayana Francesa: territorio continental (sin insularidad interna)
Frecuencia de conexiones
Conectividad marítima:
Ventaja de Canarias:
-
Mayor frecuencia de servicios
-
Más opciones de navieras
-
Mayor competencia = mejores tarifas
-
Más flexibilidad en planificación
Medidas de compensación europeas
Reconocimiento del artículo 349 del TFUE
El Tratado de Funcionamiento de la Unión Europea (TFUE), en su artículo 349, reconoce las desventajas estructurales de las RUP y establece que:
-
Las RUP deben beneficiarse de medidas específicas
-
Financiación adicional para compensar desventajas
-
Dotación adicional de 30 euros por habitante/año
-
Tratamiento diferenciado en políticas europeas
Fondos estructurales y de inversión
Fondos para RUP:
-
FEDER (Fondo Europeo de Desarrollo Regional): dotación adicional para RUP
-
FSE (Fondo Social Europeo): programas específicos
-
FEADER (Fondo Europeo Agrícola de Desarrollo Rural): apoyo a agricultura
-
FEMP (Fondo Europeo Marítimo y de Pesca): apoyo a sector pesquero
Canarias específicamente:
-
La región ultraperiférica de Canarias cuenta con una dotación adicional específica destinada a compensar los costes adicionales que dificultan su desarrollo
-
30 euros por habitante/año de dotación adicional
-
Programas operativos específicos para compensar ultraperiferia
Régimen Económico y Fiscal (REF) de Canarias
Ventajas específicas de Canarias:
-
IGIC: tipo general 7% vs 21% IVA peninsular (diferencia de 14 puntos)
-
AIEM: protección de industria local
-
ZEC: Zona Especial Canaria con tipo impositivo del 4% en Sociedades
-
RIC: Reserva para Inversiones en Canarias (reducción hasta 90% base imponible)
-
Compensación al transporte: ayudas para reducir costes de transporte marítimo y aéreo
Comparativa con otras RUP:
-
Azores/Madeira: régimen fiscal portugués (IVA 23%, con tipos reducidos regionales)
-
RUP francesas: régimen fiscal francés (IVA 20%, con tipos reducidos regionales)
-
Canarias: régimen fiscal más ventajoso en términos de tipo general (7% vs 20-23%)
Impacto en la competitividad empresarial
Sector industrial
El sobrecoste de la ultraperiferia incide de forma particularmente intensa en el sector industrial, pues supone el 29,7% de la facturación de la industria, con un total de 888,7 millones de euros.
Comparativa por sector:
-
Industria: 29,7% de facturación en sobrecostes
-
Servicios: porcentaje menor
-
Comercio: porcentaje intermedio
-
Turismo: impacto indirecto a través de costes de suministro
Distribución territorial del sobrecoste
Distribución del sobrecoste total (5.228 millones €):
-
Islas capitalinas (Tenerife y Gran Canaria): 3.634 millones € (69,5% del total)
-
82% de las empresas canarias se sitúan en islas capitalinas
-
Sobrecoste del 6,9% de facturación
-
-
Islas no capitalinas: 1.594 millones € (30,5% del total)
-
No capitalinas orientales (Lanzarote, Fuerteventura): 719 millones €
-
No capitalinas occidentales (La Palma, La Gomera, El Hierro): 875 millones €
-
Sobrecoste del 7,4% al 10% de facturación
-
Vulnerabilidad ante crisis externas
La condición de región ultraperiférica y de dependencia estructural del transporte marítimo hace que Canarias sea mucho más vulnerable a los efectos, directos e indirectos, de las crisis que afectan a los mercados internacionales del petróleo y el gas, y consecuentemente al transporte de mercancías y personas.
Ejemplos de vulnerabilidad:
-
Crisis del combustible: encarecimiento afecta de forma directa e inmediata a la viabilidad de explotaciones agrícolas, ganaderas y pesqueras
-
Disrupciones en transporte marítimo: impacto más severo que en territorios continentales
-
Crisis sanitarias: dependencia de importaciones hace más crítica la continuidad de suministros
-
Conflictos geopolíticos: rutas marítimas afectadas tienen impacto directo en Canarias
Estrategias de mitigación
Infraestructuras portuarias
Inversiones en Canarias:
-
Puerto de Las Palmas: 131 millones de euros en 2027 para ampliación de muelles
-
Prolongación del Dique Reina Sofía Sur: 200 metros adicionales, calado 24,70m
-
Nuevo muelle adosado: 336 metros, 16.000 m² de superficie operativa
-
Mejora del servicio de bunkering: posicionamiento como hub de combustibles
Objetivo:
-
Reducir costes de escala y manipulación
-
Mejorar competitividad frente a puertos continentales
-
Atraer más tráfico marítimo
-
Consolidar hub atlántico
Digitalización y eficiencia logística
Medidas implementadas:
-
Plataformas de gestión de accesos: optimización de entrada/salida de transportistas
-
Digitalización de trámites aduaneros: reducción de tiempos de procesamiento
-
IoT y sensórica: monitorización en tiempo real de operaciones
-
Optimización de rutas: uso de big data e IA para reducir kilómetros y tiempos
Beneficios esperados:
-
Reducción de tiempos de espera en puertos
-
Menor consumo de combustible
-
Mejor planificación de operaciones
-
Reducción de costes operativos
Compensaciones al transporte
Medidas existentes:
-
Compensación al transporte de mercancías: ayudas para reducir costes de transporte marítimo y aéreo entre islas y con la Península
-
Líneas de interés público: rutas subvencionadas para garantizar conectividad
-
Tarifas reguladas: para transporte interinsular de pasajeros y mercancías
Impacto:
-
Reducción parcial del sobrecoste de transporte
-
Garantía de conectividad básica
-
Mejora de competitividad de empresas canarias
-
Limitación: no elimina completamente el sobrecoste estructural
Perspectivas para 2027
Evolución de sobrecostes
Factores que pueden incrementar sobrecostes:
-
Encarecimiento del combustible: impacto directo en transporte marítimo
-
Exigencias medioambientales: normativas más estrictas (IMO 2020, Fit for 55)
-
Inflación en costes logísticos: tendencia global al alza
-
Competencia de puertos cercanos: Marruecos, Madeira
Factores que pueden reducir sobrecostes:
-
Nuevas infraestructuras: ampliación de muelles en Las Palmas
-
Mayor eficiencia operativa: digitalización y automatización
-
Economías de escala: consolidación de tráfico en hub atlántico
-
Compensaciones europeas: mantenimiento o incremento de fondos RUP
Posicionamiento estratégico
Oportunidades para Canarias:
-
Hub entre Europa, África y América: posición geoestratégica única
-
Plataforma para África Occidental: 180+ líneas marítimas regulares
-
Zonas Francas: almacenamiento sin gravámenes
-
REF competitivo: fiscalidad ventajosa vs otras RUP
Riesgos:
-
Competencia de puertos marroquíes: Agadir, Dajla en expansión
-
Pérdida de tráfico: si no se mantiene competitividad
-
Recortes en compensaciones: presión presupuestaria europea
-
Cambio climático: impacto en infraestructuras portuarias
Preguntas frecuentes
¿Cuánto cuesta más operar una empresa en Canarias que en la Península?
Una empresa en Canarias asume un sobrecoste medio anual de 35.800 euros por operar desde el archipiélago en lugar de hacerlo desde Madrid o cualquier otro centro económico peninsular, lo que representa aproximadamente el 8% de su facturación.
¿Qué RUP tiene los mayores sobrecostes logísticos?
Las RUP más alejadas de Europa (Reunión, Mayotte, Guayana Francesa, Guadalupe y Martinica) tienen los mayores sobrecostes logísticos por distancia extrema (7.000-9.000 km), aunque Canarias tiene el mayor sobrecoste absoluto (5.228 millones €) debido a su mayor volumen económico y de población.
¿Cuál es el principal componente del sobrecoste en Canarias?
El transporte de mercancías representa el 54,7% del sobrecoste total, con 2.860 millones de euros anuales, seguido de otros conceptos como stocks diferenciales, viajes de negocios, capacidad productiva ociosa, agua, energía e instalaciones múltiples.
¿Cómo afecta la doble insularidad a los sobrecostes?
La doble insularidad (insularidad respecto a Europa + fragmentación entre islas) incrementa los sobrecostes: islas capitalinas (Tenerife, Gran Canaria) tienen 6,9% de sobrecoste, mientras que islas no capitalinas occidentales (La Palma, La Gomera, El Hierro) llegan al 10% de sobrecoste sobre facturación.
¿Qué ventajas tiene Canarias frente a otras RUP?
Canarias tiene mayor población (2,1 millones vs 240.000-860.000), mejor conectividad (180+ líneas marítimas, 75+ servicios mensuales), régimen fiscal más ventajoso (IGIC 7% vs IVA 20-23%), y posición geoestratégica como hub entre Europa, África y América.
¿Qué compensaciones europeas reciben las RUP?
Las RUP reciben una dotación adicional de 30 euros por habitante/año, fondos estructurales específicos (FEDER, FSE, FEADER, FEMP), y reconocimiento del artículo 349 del TFUE que permite medidas específicas para compensar desventajas estructurales.
Fuentes consultadas
-
Gobierno de Canarias: Estudio sobre el coste privado de la ultraperiferia y la doble insularidad en Canarias (2019)
-
Parlamento Europeo: Las regiones ultraperiféricas de la UE – EPRS Briefing (2020)
-
Parlamento Europeo: Documento A-5-2000-0285 sobre regiones ultraperiféricas (2000)
-
El Día: Mantener una empresa en Canarias es más caro que en Madrid (abril 2019)
-
La Vanguardia: La ultraperiferia cuesta 5.228 millones, el 8% de la facturación empresarial (abril 2019)
-
El Diario Canarias Ahora: La insularidad genera un sobrecoste de casi 6.000 millones al año a las empresas canarias (octubre 2010)
-
BOE: Disposición 25697 sobre compensaciones al transporte (diciembre 2025)
-
BOC: Presupuesto de Canarias 2026 – impacto de ultraperiferia en costes logísticos (abril 2026)
-
Universidad Europea: Marco de identificación y gestión de riesgos logísticos Canarias (TFM 2023)
-
DGFC: Capítulo 5 Región Ultraperiférica: Canarias – financiación europea
-
DHL: Tarifas de envío a regiones ultraperiféricas (2022-2024)
-
Correos Express: Tarifas de envío a Madeira y otras RUP (2021)
Para saber más
En Atlantic Canarias analizamos el impacto de los sobrecostes logísticos de la ultraperiferia en las operaciones de transporte y distribución en el archipiélago. Te ayudamos a valorar cómo optimizar tu cadena de suministro teniendo en cuenta las particularidades de Canarias como RUP, a aprovechar las compensaciones al transporte y el REF canario, y a planificar tus operaciones logísticas minimizando el impacto del sobrecoste estructural del 8% sobre facturación.
Servicios relacionados:
-
Análisis de sobrecostes logísticos en tu operación específica
-
Optimización de rutas y consolidación de cargas
-
Asesoramiento en compensaciones al transporte y REF
-
Planificación estratégica para hub atlántico
-
Estudios de viabilidad considerando ultraperiferia